从"项目制招采"到"数字化经营":第十二批集采给药企上了一课
第十二批国家组织药品集采(GY-YD2026-1)中选结果落定后,行业讨论的焦点正从“谁中了标”悄悄移向“中了之后怎么走”。这一批延续扩围节奏,但真正值得细读的,是它把集采这个一次性采购动作,拆成了一连串需要持续经营的命题——份额怎么算、价格怎么定、执行怎么接、责任怎么归、量怎么真正落到终端。本期的六个“之变”,不重复罗列政策条文,而是沿药企视角逐层拆解:规则底层改了什么,又意味着企业要把能力建到哪里。
一、从通用名竞争到厂牌竞争:报量口径改写份额规则
这一批把报量口径从“按通用名”切到“按厂牌”,看似只是统计口径调整,实则重写了份额的分配逻辑。过去按通用名报量,企业中标后还能在通用名内靠医院二次分配再争一次量;按厂牌报量后,临床对具体品牌的真实使用直接折算成约定采购量,中标与拿量之间的缓冲被抽掉了。
这带来两类企业的分化:有患者沉淀、有学术积累的存量品牌,中选即锁定基本盘;缺乏临床根基、靠低价抢位的产品,即便中选,拿到的也是缩水的约定量。企业面对的第一个情况是:在动手算“能不能中标”之前,得先算清自家在每个省、每个品种上的品牌存量基数——这是这一批新的竞争起点。
二、从低价中标到合理价差:反内卷如何写进价格机制
本批价格机制最受关注,但它真正的信号不是“又压了多少价”,而是价格逻辑从“比谁更低”转到了“价差要合理”。通过锚点机制托住整体价格水平,并对异常低价设置不带量的约束,极端低价不再能靠“报得最低”换走全部市场份额;同时给原研药留出不带量复活的空间、对单企业带量设上限,让临床选择与竞争结构不被一家通吃。
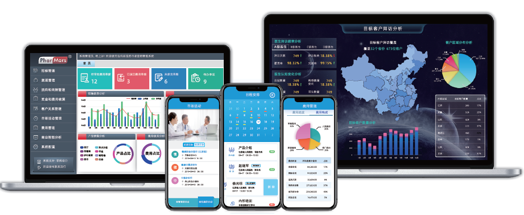
对药企而言,报价策略的支点变了:过去比的是“敢不敢报最低”,现在要比的是“在价差约束下,报价与可争取份额之间的均衡点在哪里”。这层测算跨度大、变量多,靠人工逐省比价、盯竞品动态容易慢半拍;集采易这类聚焦药品招标管理的平台,把“自动化采集、报价测算、竞品管理”做成可复用的招采能力,让企业把算量、算价、算概率的杂活交给系统,把判断留给策略。企业面对的第二个情况是:报价不再是临场砍价,而要前置成一套跨品种、跨省的测算动作。
三、从中标即结束到中标即开始:执行准备期被压缩成组织考题
中选结果公布后,真正的考验在执行前的准备期。这一批把几道执行环节的刚性往前压:中选价不再有统一公示参照,企业得自己重建价格情报;历史高价挂网信息要全面清理,堵住中选后仍能按老价格采购的缝隙;配送企业在极短窗口内选定且周期内不得更换。
三件事几乎要同时起跑,过去“中标即万事大吉”的惯性被打破。它考的不再是投标团队一个人,而是招采、商务、供应链、合规多个部门能否在数周内协同到位。企业面对的第三个情况是:执行准备从“等通知”变成了“抢窗口”,组织响应速度本身成了变量——谁先跑通价情、清掉旧价、定准配送,谁先拿到执行主动权。
四、从代理商担责到 MAH 穿透:信用责任链重构
与执行同步收紧的,是招采信用评价的常态化,而本批更值得读的是“穿透”二字。信用评价不再只挂在代理商身上,而是穿透至上市许可持有人(MAH),让持证方和生产方对全链条的招采信用负责;失信评级直接挂钩产品在省内的挂网与投标资格,限制或中止可达数年。
这意味着依赖销售代理模式的企业,没法再隔着代理商“隔岸观火”:代理商的失信会连累持证方在省内的准入。企业面对的第四个情况是:信用风险管理要从“出事后补救”前移到“准入前尽调”——把代理商的配送、价格、合规行为纳入自己的管理口径,把信用风险当成经营风险来管,而不是法务部门的事后动作。
五、从中标入场到院内二次分量:上量主战场转移
把前面几层叠起来,会发现真正的上量不在投标现场,而在中选之后的院内。本批把单企业带量封顶、剩余量交回医疗机构在多家中选企业间自主分配,等于把“量怎么分”的主动权部分还给了医院和科室。
于是上量断层出现了:中标只是拿到入场资格,真实销量取决于医生处方惯性怎么破、竞品在中选后如何反扑、配送到位率能否稳住、院内准入流程能否跑通。企业面对的第五个情况,也是最容易被低估的:竞争从“投标那一下”延续到了院内的日常——谁能把招采能力建到前线,谁才接得住量;只盯着中标、不进院内的,中选反而可能变成“白中标”。
六、从项目制招采到经营性能力:招采能力要沉淀
把五个情况串起来,药企要补的不是某一次投标的运气,而是一套能反复用的经营能力:报量测算前置、价情体系自建、旧价主动清、配送窗口抢准、信用合规前置、院内上量持续经营。这些动作分散在各省、各品种、各季度,靠人盯人、靠表对表很快会触到天花板。
把招采从偶发项目变成持续经营,关键是让动作沉淀下来、让系统记住规律。集采易把“报量跟踪、集采销售分析、异常地区预警”整合进同一套招标管理平台,让系统记住每一省、每一品种的量价变化,异常地区自动提醒,前线团队少做重复劳动、多盯真实机会。企业面对的第六个情况,也是这一批最深的题:集采常态化之下,竞争力正从“能不能中标”转向“能不能把中标变成持续的上量”——而这件事,最后都落回一连串要持续盯、持续应对的情况上。
数据来源:国家医保局、各省级药品集中采购平台、医保办发〔2025〕10 号及公开报道。转载请标明出处。
常见问题(FAQ)
Q1:按厂牌报量,对没有存量品牌的新进入者是不是更不利?
是的,但也给了“以质换量”的清晰路径。按厂牌报量后,约定量直接绑定临床对具体品牌的真实使用,缺乏临床根基的产品即便低价中标,拿到的也是缩水的约定量;反之,有患者沉淀和学术积累的存量品牌,中选即锁定基本盘。新进入者要靠真实的临床价值与准入动作去争增量,而不能只靠价格。
Q2:二次分量交回医疗机构后,非主选企业还有上量空间吗?
有,但要争。单企业带量封顶、剩余量由医院在多家中选企业间自主分配,意味着“中选”只是拿到了入场资格,真正的量在医院和科室的二次分量环节才分配。落选或非首选企业,仍可通过医生处方行为、科室准入和配送服务去争取约定量之外的空间,竞争从投标现场延续到了院内日常。
Q3:MAH 穿透下,依赖销售代理模式的企业要怎么调整?
持证方和生产方不再能隔着代理商“隔岸观火”。信用评价穿透至 MAH 后,上市许可持有人要对全链条的招采信用负责,代理商的失信会直接连累持证方在省内的挂网与投标资格。依赖代理的企业,需要把合规尽调、配送与价格行为纳入自己对代理商的管理口径,把信用风险当成经营风险来管。
相关产品